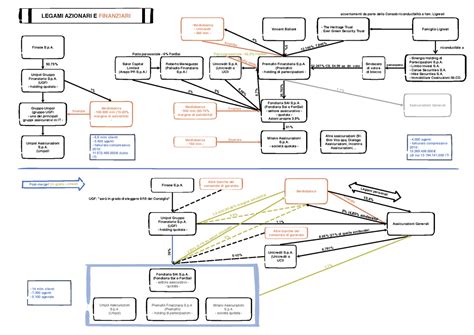
Nelle dinamiche imprenditoriali e commerciali moderne, l’architettura societaria di un gruppo d’imprese può presentare livelli di complessità elevati. La creazione di catene di controllo, l’uso di partecipazioni indirette, società veicolo (SPV) o holding estere rende spesso opaca la reale mappa degli asset e dei centri di responsabilità economica.
Che si tratti di un’operazione di fusione o acquisizione (M&A), dell’avvio di una rilevante partnership commerciale, o della necessità di recuperare un credito nei confronti di un debitore strutturato, la sola consultazione di un organigramma aziendale primario o di una visura camerale semplice risulta del tutto insufficiente.
Imparare a ricostruire e interpretare i legami economici complessi tra società collegate e partecipazioni indirette è indispensabile per valutare il rischio di impresa, prevenire le frodi e tutelare gli interessi patrimoniali in sede giudiziaria.
La definizione giuridica ed economica di controllo e collegamento
Nel diritto commerciale italiano, il concetto di direzione, coordinamento e controllo societario è disciplinato principalmente dall’articolo 2359 del Codice Civile. La norma individua tre fattispecie fondamentali:
Società controllate di diritto:entità in cui un’altra società dispone della maggioranza dei voti esercitabili nell’assemblea ordinaria.
Società controllate di fatto:realtà in cui un’altra società dispone di voti sufficienti per esercitare un’influenza dominante nell’assemblea ordinaria.
Società collegate:imprese sulle quali un’altra società esercita un’influenza notevole (presunta quando nell’assemblea ordinaria può essere esercitato almeno un quinto dei voti, o un decimo se la società ha azioni quotate).
Tuttavia, accanto al controllo diretto si sviluppa il fenomeno dellepartecipazioni indirette, in cui il controllo su una società target viene esercitato per il tramite di una o più società interposte (es. la società A controlla la società B, che a sua volta controlla la società C).
Per quale motivo si utilizzano strutture societarie complesse?
L’articolazione in gruppi di società e partecipazioni a cascata risponde spesso a legittime esigenze operative, quali la segregazione del rischio d’impresa, l’efficientamento fiscale, la diversificazione degli investimenti o la gestione di specifici rami aziendali.
Tuttavia, in situazioni di conflittualità commerciale, separazioni patrimoniali o contenziosi per recupero crediti, le medesime strutture possono essere impiegate per scopi elusivi, tra cui:
Schermatura della titolarità effettiva:per nascondere il reale beneficiario delle attività(Ultimate Beneficial Owner – UBO).
Spostamento e depauperamento di garanzie patrimoniali:mediante operazioni infragruppo a prezzi non di mercato, finanziamenti postergati o cessioni di rami d’azienda verso entità meno esposte.
Artificiosa creazione di sofferenze finanziarie:concentrando i debiti su una singola controllata e trasferendo gli asset redditizi su altre partecipate.
Gli elementi chiave per decifrare la rete dei legami economici
Per ricostruire con esattezza l’albero societario e individuare il valore economico reale distribuito tra le varie entità, è necessario analizzare in modo incrociato molteplici indicatori d’indagine.
Analisi delle catene di controllo e visure storiche
Il primo passo consiste nella mappatura completa dei soci e delle partecipazioni, sia a monte (holding e controllanti) sia a valle (controllate e collegate). L’esame non deve fermarsi allo stato attuale, ma deve ricostruire le variazioni storiche di quote, aumenti di capitale e cessioni avvenute nei mesi precedenti a una controversia o a uno stato d’insolvenza.
Verifica delle operazioni infragruppo e bilanci consolidati
L’analisi dei bilanci d’esercizio e dei bilanci consolidati consente di far emergere crediti e debiti tra società dello stesso gruppo, garanzie incrociate (fideiussioni, ipoteche) e flussi economico-finanziari anomali che potrebbero indicare un drenaggio di liquidità verso altre componenti della filiera.
Individuazione di amministratori e fiduciarie
Spesso il legame tra due società non è espresso da un possesso azionario diretto, ma dalla presenza dei medesimi soggetti chiave nei consigli di amministrazione (interlocking directorates) o dall’impiego di società fiduciarie e prestanome. Mappare le sovrapposizioni di cariche direttive e i rapporti parentali o d’affari tra i componenti degli organi di gestione permette di evidenziare il controllo di fatto.
Il contributo delle indagini societarie ed economico-patrimoniali
Ricostruire architetture societarie multilivello richiede competenze investigative avanzate e l’accesso a strumenti d’analisi specialistici. L’intervento di un’agenzia investigativa autorizzata consente di integrare i dati di registro con verifiche operative sul campo.
L’attività d’indagine mirata permette di:
Rintracciare il Titolare Effettivo (UBO):risalendo lungo la catena di partecipazioni anche attraverso veicoli esteri o strutture fiduciarie.
Evidenziare trasferimenti di beni e distacchi di personale:accertando se società formalmente distinte condividano in realtà le medesime strutture, sedi operative, risorse umane e mezzi di produzione.
Produrre Report di Solvibilità di Gruppo:fornendo una valutazione globale della consistenza patrimoniale e finanziaria dell’intero perimetro aziendale.
Fornire evidenze probatorie ad uso legale:utilizzabili dai legali di parte per promuovere azioni revocatorie, richieste di sequestro conservativo o per dimostrare la responsabilità solidale della capogruppo ex art. 2497 c.c. (abuso di direzione e coordinamento).
Conclusione
Leggere ed interpretare correttamente i legami economici tra società collegate e partecipazioni indirette è un requisito indispensabile per chiunque debba assumere decisioni finanziarie strategiche o tutelare le proprie ragioni di credito. Svelare la reale sostanza economica che si cela dietro le forme giuridiche consente di prevenire il rischio di frode e di agire tempestivamente con gli idonei strumenti di tutela.
Soluzioni Investigative, per la legge e nella legge.