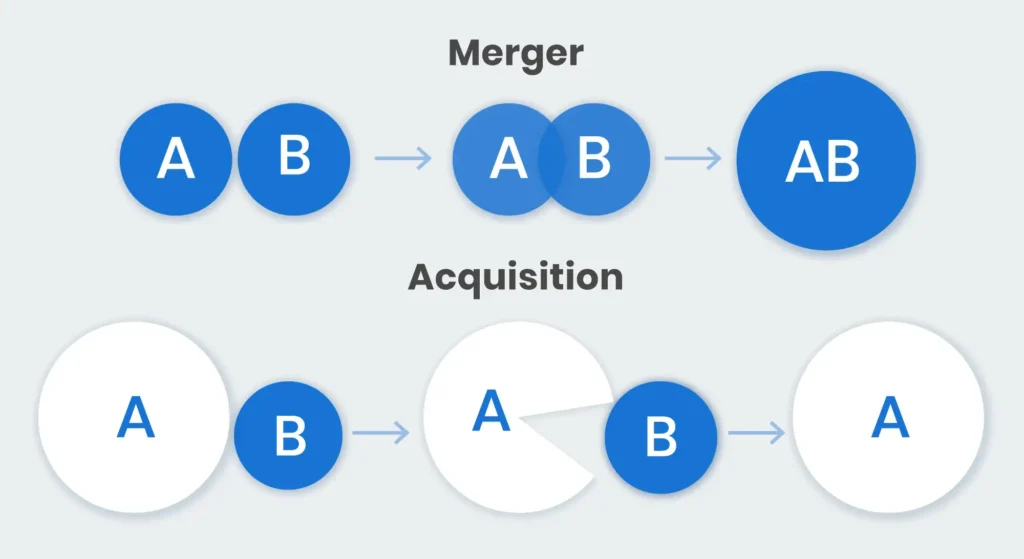
Una fusione rappresenta un’operazione importante per qualsiasi impresa; I controlli prima di una fusione sono altrettanto importanti.
L’integrazione con un’altra società può offrire nuove opportunità commerciali, competenze, clienti e risorse.
Può però comportare anche rischi economici, patrimoniali e reputazionali.
Prima di firmare un accordo, è quindi fondamentale conoscere la società partner e verificare la reale situazione dell’impresa.
Una due diligence completa non riguarda soltanto bilanci e contratti.
Deve prendere in considerazione anche persone, rapporti commerciali, contenziosi, debiti e possibili criticità non immediatamente visibili.
Perché controllare la società partner
La fusione modifica la struttura e gli equilibri delle imprese coinvolte.
In seguito all’operazione, una società potrebbe assumere rapporti contrattuali, dipendenti, debiti o controversie dell’altra.
Un problema non rilevato prima della firma può quindi produrre conseguenze anche dopo la conclusione dell’accordo.
Le verifiche preventive aiutano a comprendere se il partner sia realmente affidabile.
Permettono inoltre di negoziare con maggiore consapevolezza garanzie, condizioni e responsabilità.
Verificare l’identità e la struttura societaria
Il primo controllo riguarda l’identità giuridica della società partner.
È opportuno verificare denominazione, partita IVA, sede legale, sedi operative e iscrizione presso il Registro delle Imprese.
Devono essere analizzati anche amministratori, soci e poteri di rappresentanza.
È importante sapere chi può assumere decisioni vincolanti per conto dell’impresa.
Una struttura societaria complessa o caratterizzata da cambiamenti frequenti può richiedere ulteriori approfondimenti.
Analizzare la storia dell’impresa
La storia della società può fornire informazioni utili sulla sua stabilità.
È possibile esaminare la data di costituzione, le precedenti denominazioni e i trasferimenti di sede.
Anche i cambiamenti nella compagine sociale possono essere rilevanti.
Una società recentemente riorganizzata non è necessariamente rischiosa.
Tuttavia, frequenti modifiche di amministratori, soci o attività possono indicare la necessità di comprendere meglio le ragioni di tali cambiamenti.
Controllare la situazione economica
I bilanci e la documentazione contabile rappresentano una parte essenziale della verifica.
Occorre analizzare fatturato, redditività, indebitamento, liquidità e andamento degli ultimi esercizi.
Un risultato positivo in un singolo anno non è sufficiente per valutare la solidità complessiva.
È preferibile osservare l’evoluzione dei dati nel tempo.
Anche le differenze tra bilanci, dichiarazioni commerciali e informazioni ricevute durante la trattativa meritano attenzione.
Verificare debiti e passività
Una società può avere passività non immediatamente evidenti.
Tra queste possono rientrare debiti verso banche, fornitori, dipendenti, enti pubblici o altri creditori.
È importante verificare anche eventuali garanzie, fideiussioni e impegni assunti a favore di terzi.
Le passività possono incidere sul valore reale dell’operazione.
Prima della fusione, è necessario comprendere quali obbligazioni potrebbero ricadere sulla società risultante.
Controllare contenziosi e procedure
Cause civili, controversie di lavoro e procedimenti amministrativi possono influire sull’operazione.
Anche una causa apparentemente limitata può comportare costi o conseguenze reputazionali.
È opportuno chiedere informazioni sui contenziosi in corso e verificare la documentazione disponibile.
La valutazione deve essere svolta con il supporto dell’avvocato e degli altri consulenti incaricati.
L’investigatore privato può contribuire alla ricostruzione di informazioni pubbliche e dei collegamenti tra i soggetti coinvolti.
Esaminare soci e amministratori
La reputazione e l’affidabilità delle persone che gestiscono la società partner sono elementi importanti.
È possibile verificare precedenti esperienze imprenditoriali, cariche ricoperte e collegamenti con altre imprese.
Anche la presenza di società collegate o di attività concorrenti deve essere analizzata.
Non si tratta di formulare giudizi sulla base di semplici voci.
L’obiettivo è ricostruire un quadro documentato delle relazioni professionali e societarie rilevanti.
Verificare i rapporti con altre società
La società partner potrebbe essere collegata ad altre imprese attraverso soci, amministratori o familiari.
Questi rapporti non rappresentano automaticamente un problema.
Devono però essere valutati quando riguardano concorrenti, fornitori, clienti o soggetti che partecipano alla fusione.
È importante individuare possibili conflitti di interesse.
Anche i contratti tra società collegate devono essere esaminati con particolare attenzione.
Controllare clienti e fornitori principali
La solidità di un’impresa può dipendere da pochi clienti o fornitori strategici.
Una forte concentrazione del fatturato su un singolo cliente può rappresentare un rischio.
Lo stesso vale per la dipendenza da un unico fornitore o da un numero limitato di partner.
È utile verificare la durata dei rapporti, la puntualità dei pagamenti e l’eventuale presenza di controversie.
Le informazioni devono essere raccolte nel rispetto della riservatezza commerciale.
Proteggere il patrimonio informativo
La società partner potrebbe avere accesso a dati, procedure, progetti e informazioni riservate.
Prima della fusione, è quindi necessario valutare i sistemi di protezione del patrimonio informativo.
Devono essere esaminate le modalità di gestione degli accessi e dei dati dei clienti.
Anche eventuali fughe di informazioni o precedenti incidenti informatici possono incidere sulla valutazione.
La sicurezza dei dati è oggi parte integrante della tutela economica dell’impresa.
Verificare il personale e le competenze
Una fusione non riguarda soltanto strutture e beni.
Il valore della società partner può dipendere dalle competenze dei suoi dipendenti e collaboratori.
È utile comprendere quali figure siano essenziali per la continuità dell’attività.
Anche il rischio di perdere personale qualificato dopo l’operazione deve essere valutato.
La verifica deve essere coordinata con consulenti del lavoro e professionisti specializzati.
Il contributo dell’investigatore privato
L’investigatore privato può supportare la due diligence nella raccolta di informazioni sul contesto della società partner.
Le verifiche possono riguardare soci, amministratori, collegamenti societari, sedi operative e rapporti commerciali.
Possono inoltre essere analizzate informazioni pubbliche, attività concorrenti e possibili situazioni di conflitto.
L’attività investigativa non sostituisce la due diligence legale, fiscale e contabile.
Offre però un livello di approfondimento utile quando le informazioni ufficiali non descrivono completamente la realtà operativa.
Organizzare le informazioni raccolte
Le informazioni devono essere suddivise per aree.
È utile creare sezioni dedicate a struttura societaria, finanza, contenziosi, persone, clienti, fornitori e reputazione.
Ogni dato dovrebbe essere accompagnato dalla fonte e dalla data di verifica.
Le informazioni certe devono essere separate da quelle ancora da confermare.
Questo metodo facilita il lavoro del consiglio di amministrazione e dei professionisti coinvolti.
Quando interrompere o rinegoziare l’operazione
Le verifiche possono far emergere elementi che richiedono prudenza.
Debiti non dichiarati, conflitti di interesse, documenti incoerenti o contenziosi rilevanti possono modificare il valore dell’accordo.
In questi casi è possibile chiedere garanzie aggiuntive, rinegoziare le condizioni o sospendere la fusione.
Prendere tempo prima della firma può evitare problemi molto più difficili da risolvere in seguito.
Conclusione
Una fusione dovrebbe essere il risultato di una scelta informata.
Conoscere la società partner significa analizzare non soltanto i numeri, ma anche persone, rapporti, procedure e possibili rischi nascosti.
Soluzioni Investigative offre consulenze riservate per affiancare aziende e professionisti nelle verifiche preliminari.
Il primo contatto consente di definire l’obiettivo, individuare le informazioni disponibili e valutare le attività più appropriate.
Prima di unire due imprese, conoscere la realtà dell’altra società è il modo migliore per trasformare un’opportunità in un’operazione realmente sicura.
Soluzioni Investigativepuò aiutarti anche a tutelare i tuoi affari.